腾邦国际退市危机 3万股东的“活埋”与旅游业务转型之殇

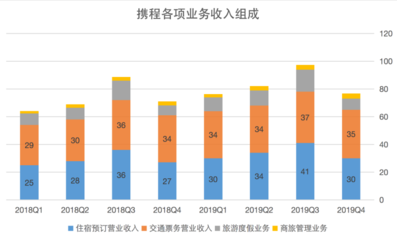
曾经在旅游行业风光无限的腾邦国际(300178.SZ),如今正走到了退市的悬崖边缘。一则“将被退市”的曝料,让这家昔日的商旅巨头再次被推上风口浪尖,而背后是约3万名股东被深度“活埋”的残酷现实。腾邦国际的陨落,不仅是资本市场的又一记警钟,更折射出旅游业务激进扩张与转型背后的深层困境。\n\n从“商旅龙头”到退市边缘\n\n腾邦国际成立于1998年,以航空客运销售代理起家,逐步发展成为涵盖机票分销、旅游组团、商旅管理、酒店预订等业务的综合性旅游服务集团。2011年,腾邦国际登陆创业板,被誉为“中国商旅服务第一股”。上市后,公司通过一连串并购快速扩张,先后拿下拍拍贷、八爪鱼、喜游国旅等资产,试图打造“旅游+互联网+金融”的生态闭环。\n\n激进扩张带来了巨额商誉和债务压力。2018年起,腾邦国际资金链危机开始浮出水面:部分子公司股权被冻结、实控人股份遭平仓、多笔债券违约……连锁反应之下,公司经营急转直下。2020年,因未能按时披露年报,腾邦国际被证监会立案调查;2021年,公司进入破产重整程序。尽管多次尝试“保壳”,但财务恶化、诉讼缠身、主营业务几近停滞。\n\n近期曝出的“将被退市”消息,意味着腾邦国际很可能无法在法定期限内披露合规年报,或触及财务类退市指标,深交所已多次下发终止上市事先告知书。若最终退市,按照规则,其股票将转入全国股转系统(老三板),流动性将骤降,持股股东面临巨大损失。数据显示,截至2023年一季度末,腾邦国际股东户数约为3万户。对于这些投资者而言,手中股票市值较历史高点已蒸发逾90%,称之为“活埋”并不为过。\n\n屋漏偏逢连夜雨:旅游业务全线收缩\n\n退市危机背后,腾邦国际的旅游主业早已千疮百孔。作为核心收入来源的商旅和旅游业务,因资金断裂、债务诉讼以及疫情冲击,节节败退。\n\n一方面,机票代理佣金持续下滑,航空公司提直降代政策压缩了传统渠道利润空间,腾邦国际未能有效转型。2019年后,其机票业务规模大幅萎缩。另一方面,并购的旅游资产如喜游国旅、捷达假期等,不仅未贡献预期利润,反而因整合不力、内部管理混乱持续亏损。到了2022年,腾邦国际基本丧失造血能力,原本的旅游业务所剩无几。\n\n疫情期间,跨境游和商旅活动几乎停摆,对本已脆弱的腾邦国际形成致命一击。公司多次公告称,“主营业务收入大幅下降,公司持续经营能力存在重大不确定性”。为了求生,腾邦国际曾尝试出售资产、引入战略投资者,甚至在2021年试图转向免税品业务,但因缺乏资质和资金,最终不了了之。\n\n值得注意的是,腾邦国际曾在旅游金融领域深度布局,包括机票供应链金融、旅游预付卡等业务,但这些创新反而放大了风险。部分资金被挪用,大量应收账款难以回收,甚至牵扯进多起民间借贷纠纷。可以说,腾邦国际的
如若转载,请注明出处:http://www.vip17u.com/product/42.html
更新时间:2026-10-09 04:33:35